Une baisse du chiffre d’affaires doit conduire le CSE à s’interroger dès qu’elle devient persistante, importante ou associée à d’autres signes de fragilité économique. Aucun pourcentage légal ne déclenche automatiquement le droit d’alerte économique : les élus doivent apprécier les faits dans leur ensemble, leurs causes et leurs conséquences possibles. L’objectif est de distinguer une fluctuation temporaire d’une dégradation susceptible d’affecter de manière préoccupante la situation de l’entreprise, puis de déterminer si une demande d’explications à la direction est justifiée.
Quand une baisse du chiffre d’affaires devient-elle préoccupante ?
Le chiffre d’affaires correspond au montant des ventes réalisées sur une période donnée. Son recul peut s’expliquer par plusieurs facteurs : saisonnalité, perte d’un client important, ralentissement de la demande ou changement dans l’activité. Une diminution isolée ne présente donc pas nécessairement la même signification qu’une contraction qui se prolonge.
Pour apprécier la situation, les élus peuvent distinguer trois niveaux de vigilance. Une baisse ponctuelle invite d’abord à vérifier les périodes comparées et les événements qui l’expliquent. Un recul répété, notamment lorsqu’il s’accompagne d’une diminution des commandes ou de la perte de clients, justifie un examen plus approfondi. Enfin, lorsque plusieurs faits convergent et soulèvent des interrogations sérieuses sur la situation économique, le CSE peut envisager une demande formelle d’explications.
Le critère juridique est défini par l’article L2312-63 du Code du travail : le comité doit avoir connaissance de faits de nature à affecter de manière préoccupante la situation économique de l’entreprise. Le texte ne fixe aucun taux de diminution des ventes déclenchant automatiquement la procédure. L’article L2312-63 retient donc une appréciation fondée sur les faits et leur contexte, et non sur un seuil arithmétique.
Lorsque les ventes reculent sur plusieurs périodes consécutives, les élus du comité social et économique (CSE) doivent chercher à comprendre si cette évolution traduit un ralentissement ponctuel de l’activité ou des difficultés économiques plus durables. L’analyse du chiffre d’affaires, du carnet de commandes, de la trésorerie et des perspectives commerciales permet d’évaluer la situation et d’identifier d’éventuels signes préoccupants. Si ces éléments font apparaître des risques sérieux pour la situation économique de l’entreprise, le CSE peut envisager d’exercer son droit d’alerte économique afin de demander des explications à l’employeur. Pour mieux comprendre les conditions de déclenchement et les différentes étapes de cette procédure, les élus peuvent consulter les informations proposées par ce-expertises.fr, notamment sur les possibilités d’accompagnement par un expert-comptable.
À retenir : Une baisse du chiffre d’affaires ne déclenche pas automatiquement le droit d’alerte. Ce sont les faits susceptibles d’affecter de manière préoccupante la situation économique qui peuvent justifier une demande d’explications dans le cadre légal.
Quels indicateurs le CSE doit-il examiner en priorité ?
Le chiffre d’affaires constitue un premier signal, mais il ne permet pas, à lui seul, de connaître la rentabilité ou les liquidités disponibles. Une entreprise peut conserver un niveau de ventes important tout en subissant une hausse de ses charges. À l’inverse, une diminution des ventes peut être absorbée lorsque les coûts diminuent et que la trésorerie reste suffisante.
Les représentants du personnel ont donc intérêt à rapprocher plusieurs indicateurs pour comprendre les causes du recul et ses conséquences possibles.
| Indicateur | Observation possible | Question utile |
|---|---|---|
| Chiffre d’affaires | Recul durable ou répété | Quelles activités expliquent cette évolution ? |
| Commandes | Carnet de commandes en diminution | Quelles perspectives pour les prochains mois ? |
| Marge | Dégradation malgré des ventes stables | Les charges évoluent-elles plus vite que les revenus ? |
| Trésorerie | Retards ou tensions de paiement | Quels effets sur les échéances et les investissements ? |
La convergence de plusieurs signaux renforce l’intérêt d’une analyse approfondie. Une perte de clientèle accompagnée d’une diminution des commandes et de tensions de trésorerie appelle notamment un examen des causes et des perspectives d’activité. Les élus peuvent également rapprocher ces évolutions des prévisions d’emploi disponibles, sans en déduire automatiquement des suppressions de postes.
L’analyse des missions du CSE permet de replacer ce questionnement économique dans les responsabilités plus larges des représentants du personnel et les consultations auxquelles ils participent.
Pour approfondir cette lecture, l’analyse des comptes annuels permet également de replacer les ventes dans un ensemble de données financières. Elle aide à comprendre les équilibres économiques de l’entreprise, à condition de la compléter par des informations récentes lorsque l’activité évolue rapidement.
Comment mesurer la baisse sans tirer de conclusion hâtive ?
La première précaution consiste à comparer des périodes équivalentes. Confronter un trimestre habituellement dynamique à une période creuse risque de donner une impression exagérée de dégradation. Une comparaison avec la même période de l’année précédente, complétée par l’évolution des derniers mois, permet de mieux apprécier la tendance.
Le taux de variation du chiffre d’affaires se calcule selon la formule suivante : (chiffre d’affaires actuel − chiffre d’affaires de référence) / chiffre d’affaires de référence × 100. Le chiffre de référence doit être positif et les deux périodes doivent porter sur des périmètres comparables.
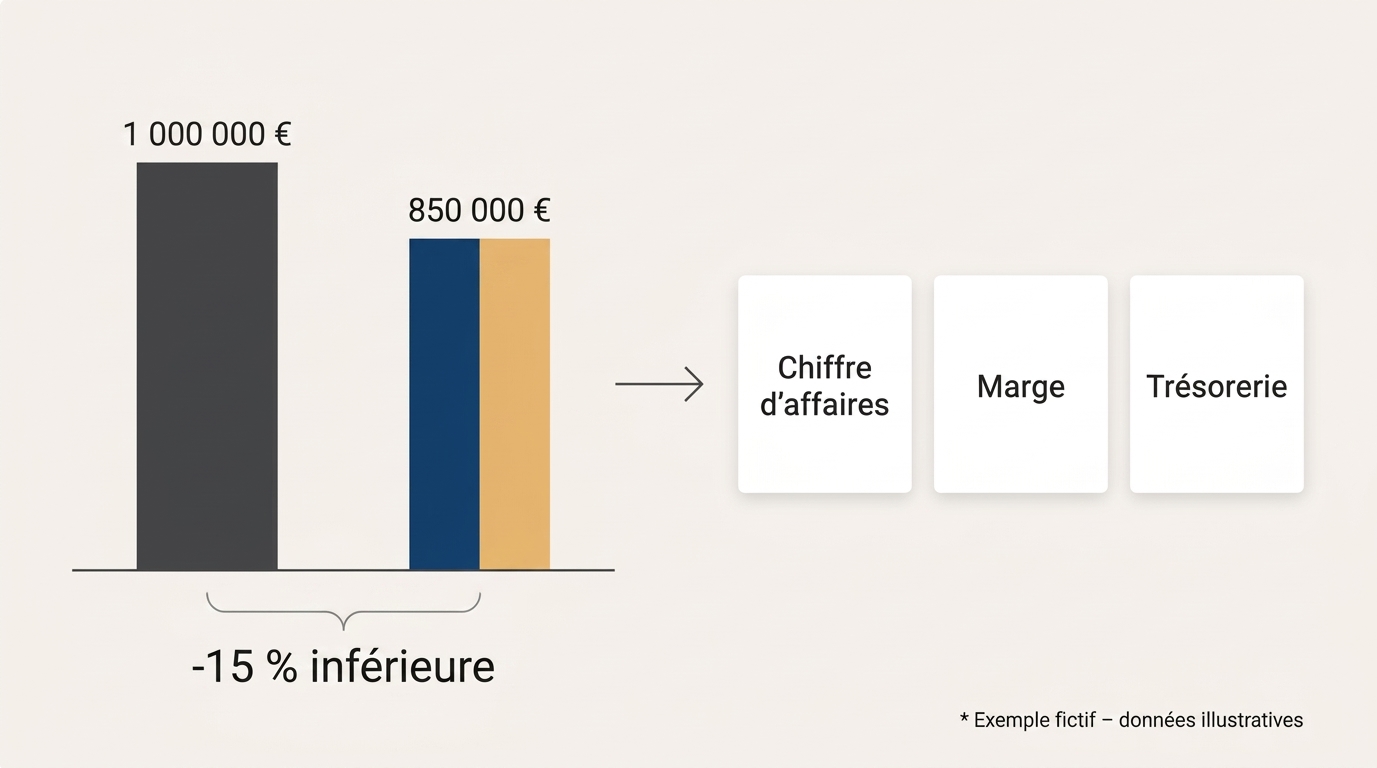
Exemple fictif : Si le chiffre d’affaires passe de 1 000 000 € à 850 000 € sur deux périodes comparables, la variation est de (850 000 − 1 000 000) / 1 000 000 × 100 = −15 %. Cette diminution mesure uniquement le recul des ventes : elle ne constitue pas un seuil légal d’alerte.
Ce calcul permet de quantifier une évolution, mais pas de déterminer à lui seul la situation financière de l’entreprise. Les élus doivent encore examiner les charges, les marges, les conditions de paiement et les ressources disponibles. Une baisse liée à un événement exceptionnel ne s’interprète pas de la même manière qu’une contraction durable de plusieurs activités.
Quand et comment exercer le droit d’alerte économique ?
Le droit d’alerte économique relève des attributions du CSE dans les entreprises d’au moins 50 salariés. Cette procédure doit être distinguée des possibilités générales de questionnement des élus, qui ne se confondent pas avec l’exercice formel du droit d’alerte. La fiche officielle sur les droits d’alerte du CSE présente les différents dispositifs selon l’effectif de l’entreprise.
Dans le cadre de l’article L2312-63 du Code du travail, la procédure repose sur plusieurs étapes :
- Identifier les faits préoccupants : les élus réunissent les éléments économiques qui soulèvent des interrogations sur la situation de l’entreprise.
- Demander des explications : le CSE sollicite des éclaircissements auprès de l’employeur. Cette demande est inscrite de droit à l’ordre du jour de la prochaine séance.
- Examiner les réponses : le comité apprécie si les explications apportées permettent de comprendre les faits ou si elles confirment le caractère préoccupant de la situation.
- Établir un rapport si nécessaire : lorsque le CSE n’obtient pas de réponse suffisante ou que celle-ci confirme les difficultés, il établit un rapport transmis à l’employeur et au commissaire aux comptes. Dans les entreprises employant au moins 1 000 salariés et en l’absence de l’accord prévu à l’article L2315-45, ce rapport est établi par la commission économique.
- Mobiliser les moyens d’assistance prévus : le CSE ou, le cas échéant, la commission économique peut se faire assister par un expert-comptable dans les conditions légales.
L’article L2312-64 prévoit notamment la possibilité pour le CSE ou la commission économique de se faire assister une fois par exercice comptable de l’expert-comptable prévu à l’article L2315-92. Cette assistance n’est pas une étape obligatoirement postérieure à la rédaction du rapport : elle s’inscrit dans les moyens prévus pour examiner les faits et préparer celui-ci.
La procédure ne doit donc pas être réduite à une succession automatique de formalités. Les élus doivent apprécier les réponses obtenues et les dispositions applicables à leur situation. Les conditions d’assistance du CSE précisent les moyens mobilisables dans le cadre de cette démarche.
Quelles questions les élus doivent-ils poser à la direction ?
Une demande d’explications efficace repose sur des observations vérifiables. Plutôt que de demander simplement si l’entreprise rencontre des difficultés, les représentants peuvent interroger les causes de la baisse, les perspectives commerciales et les conséquences économiques envisagées.
Les questions doivent être préparées collectivement et rapprochées des informations dont le comité dispose ou qu’il peut demander dans le cadre de ses prérogatives.
- Quelle période de référence permet une comparaison fiable ?
- La baisse concerne-t-elle toute l’activité ou certains segments ?
- Les commandes et les marges évoluent-elles dans le même sens ?
- Quelles conséquences sont anticipées pour la trésorerie ?
- Les prévisions d’activité et d’emploi ont-elles été actualisées ?
- Quels éléments justifient les mesures envisagées par la direction ?
Les réponses permettent de déterminer si les interrogations initiales sont levées ou si des faits préoccupants subsistent. Toutes les données ne sont pas nécessairement accessibles de manière automatique : les demandes doivent être formulées dans le cadre des prérogatives d’information et de consultation du comité.
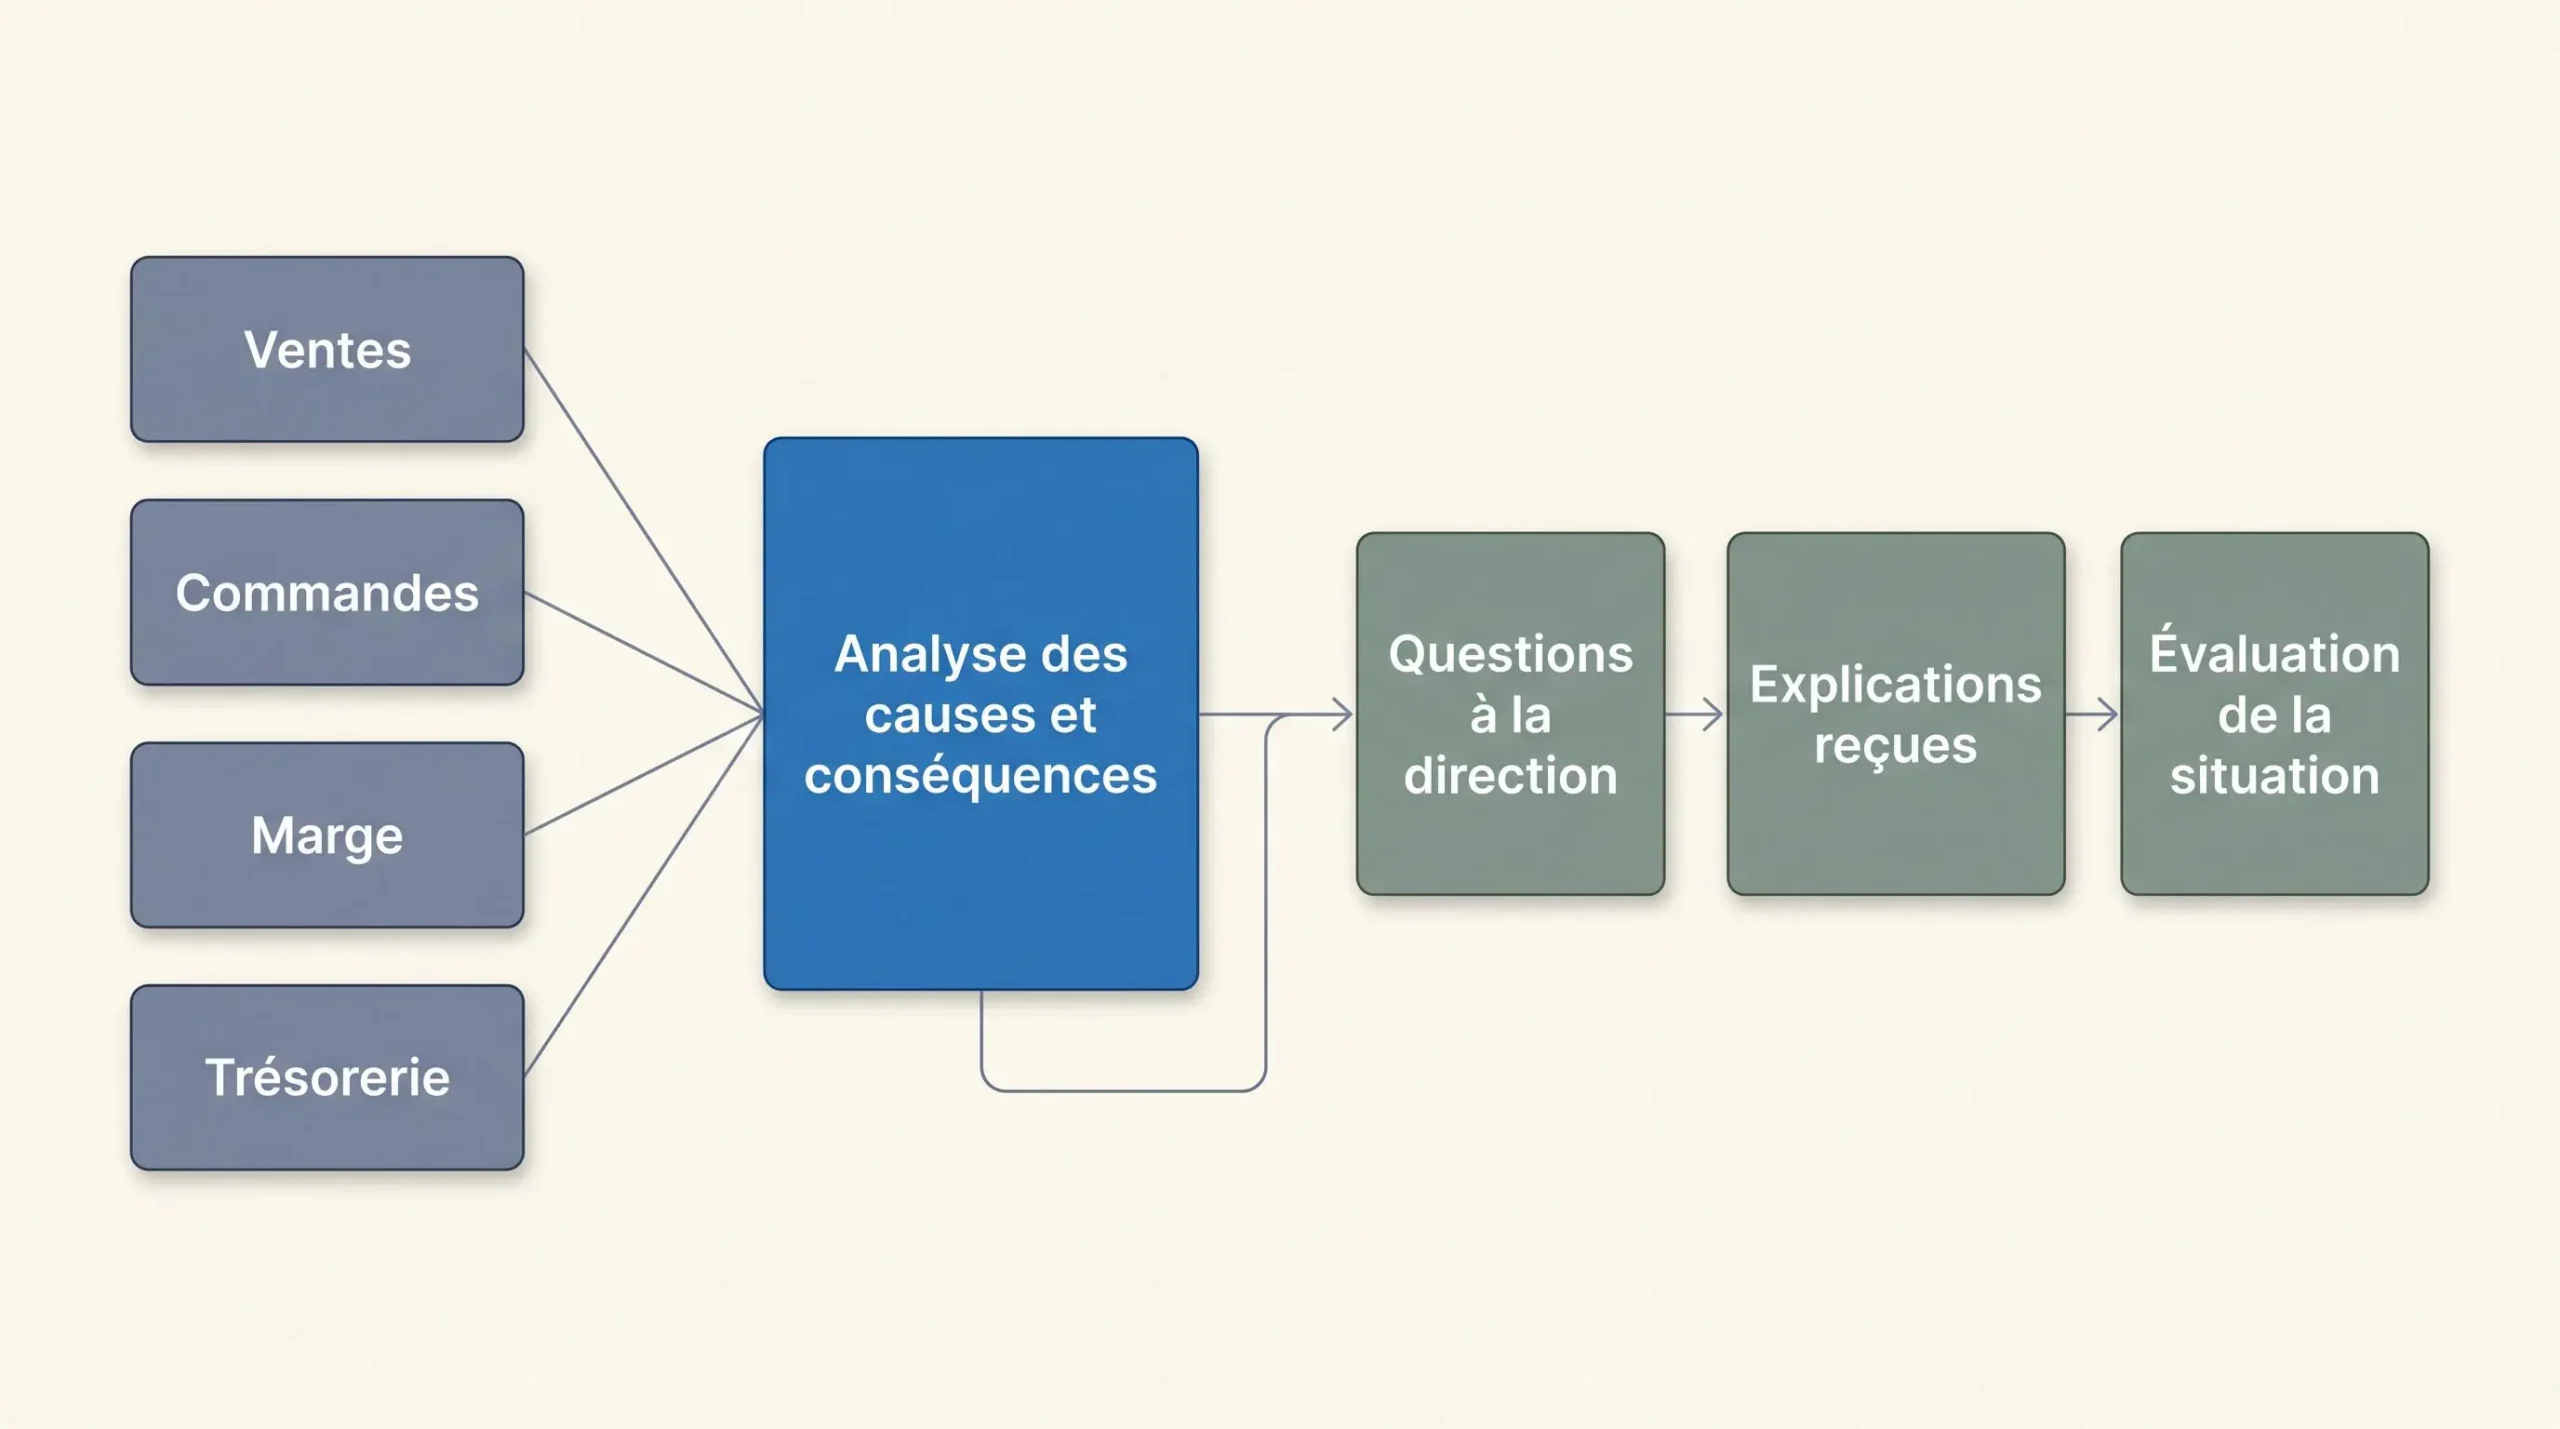
La démarche peut être représentée comme un passage progressif de l’observation économique à l’analyse, puis à la demande d’explications. Elle ne signifie pas que chaque signal entraîne systématiquement l’ouverture d’une procédure légale.
Éviter les confusions avant d’agir
Une diminution du chiffre d’affaires ne signifie pas nécessairement que l’entreprise est déficitaire. La rentabilité dépend également des charges, tandis que la trésorerie résulte des encaissements et des décaissements. Ces dimensions peuvent évoluer différemment et doivent être examinées séparément.
Il ne faut pas non plus confondre le droit d’alerte économique avec une procédure de licenciement économique. Le premier permet au CSE de demander des explications sur des faits préoccupants. La seconde répond à des conditions distinctes et poursuit une autre finalité. Une baisse des ventes peut donc justifier une vigilance renforcée sans annoncer nécessairement des suppressions d’emplois.
En pratique : surveiller, comprendre, puis agir
Le moment de s’interroger dépend de la situation observée, et non d’un pourcentage prédéfini. Comparer des périodes équivalentes, rechercher les causes du recul et rapprocher les indicateurs financiers permet au CSE de mieux apprécier les faits. Lorsque ceux-ci soulèvent des interrogations sérieuses sur la situation économique, le comité peut demander des explications dans le cadre du droit d’alerte applicable.
Pour compléter l’analyse des ventes par celle des charges, il est également utile de calculer le seuil de rentabilité. Cet indicateur éclaire le niveau d’activité nécessaire pour couvrir les charges, sans constituer un seuil légal de déclenchement du droit d’alerte économique.